Digital Payment : UPI पर MDR को लेकर छिड़ी बहस अब भारत में डिजिटल पेमेंट के भविष्य की दिशा तय करने वाली बहस बन गई है।✍️Anil Shahi
Updated Date
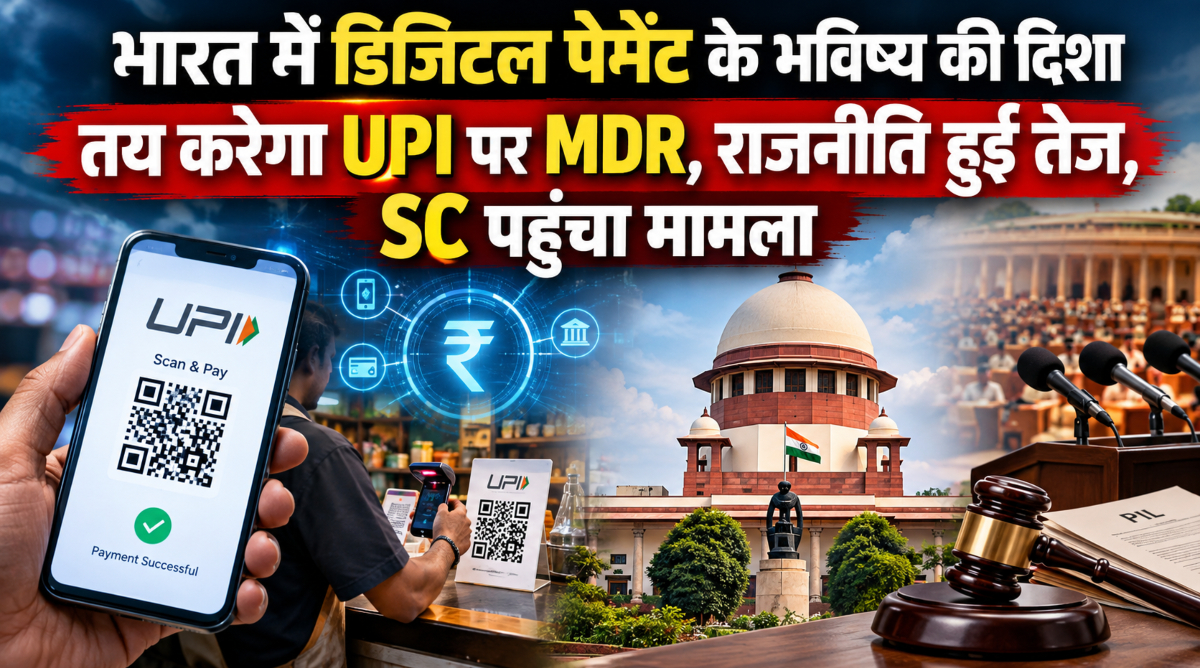
Digital Payment : UPI पर MDR को लेकर छिड़ी बहस अब भारत में डिजिटल पेमेंट के भविष्य की दिशा तय करने वाली बहस बन गई है। इस मामले पर राजनीति तेज हो गई है और सुप्रीम कोर्ट में एक जनहित याचिका भी दायर हो चुकी है। पूरा विवाद शुरू होता है केंद्र सरकार के Taxation and Other Laws Amendment Bill 2026 से जिसमें Paymen t and Settlement Systems Act 2007 की धारा 10A में संशोधन का प्रस्ताव है।
प्रस्ताव के मुताबिक 15 अक्टूबर 2026 से दो हजार रुपये से अधिक के मर्चेंट UPI लेनदेन पर 0.4 प्रतिशत MDR यानी मर्चेंट डिस्काउंट रेट लगेगा। जिसकी अधिकतम सीमा प्रति ट्रांजेक्शन तीन सौ रुपये रखी गई है। सरकार का कहना है कि व्यक्ति से व्यक्ति के बीच होने वाले P2P ट्रांसफर पर कोई चार्ज नहीं लगेगा और करीब 96 प्रतिशत मर्चेंट लेनदेन इस दायरे से बाहर ही रहेंगे। यानी फल-सब्जी से लेकर ऑटो किराए तक के रोजमर्रा के छोटे भुगतान पहले की तरह ही मुफ्त रहेंगे।
विपक्ष इस पूरे संशोधन को UPI टैक्स बता रहा है। कांग्रेस नेता जयराम रमेश ने आरोप लगाया कि यह संशोधन उस कानूनी सुरक्षा को ही हटा रहा है जिसने अब तक UPI को पूरी तरह मुफ्त रखा था और इसका अंतिम बोझ अंततः आम जनता पर ही आएगा। केसी वेणुगोपाल ने इसे नया मोदी टैक्स कहा, जबकि कांग्रेस अध्यक्ष मल्लिकार्जुन खड़गे ने इसे अमेरिकी दबाव से जोड़ते हुए कहा कि व्यापार शुल्क, H-1B वीजा के बाद अब डिजिटल पेमेंट पर भी अमेरिका का दबाव दिख रहा है।
राहुल गांधी ने इस मुद्दे पर वीडियो जारी कर कहा कि सरकार को अमेरिका के सामने झुकने के बजाय मजबूती से बात रखनी चाहिए और इस फैसले को वापस लेना चाहिए, उन्होंने इंदिरा गांधी के पुराने रुख का हवाला देते हुए कहा कि भारत को अपने हितों से समझौता नहीं करना चाहिए। विपक्ष का मूल डर यही है कि भले ही कागज पर चार्ज दुकानदार पर लगे, लेकिन कम मार्जिन वाले छोटे कारोबारी उसे अंत में ग्राहक पर ही डाल देंगे।
आम आदमी पार्टी और लेफ्ट दलों की टिप्पणी इस बहस में सबसे तीखी रही है। आप नेता राज्य सभा सांसद संजय सिंह ने इसे सीधे आम आदमी की जेब पर हमला बताया। उन्होंने कहा कि सरकार का यह कहना हास्यास्पद है कि टैक्स व्यापारी से ले रहे हैं, इससे आपका क्या लेना-देना। व्यापारी आपका रिश्तेदार तो है नहीं, वो अपनी जेब से नहीं देगा, जितना टैक्स लगाओगे वो आम आदमी से ही वसूलेगा। उन्होंने चेतावनी दी कि अब व्यापारी कहेगा हमें कैश में दीजिए, पांच हजार दस हजार घर से ला कर दीजिए, हम ऑनलाइन नहीं लेंगे।
आपने पहले लोगों को डिजिटल की आदत लगवाई और अब उसी पर टैक्स लगा रहे हो। संजय सिंह ने इसे फूफा के नाराज होने वाला टैक्स तक कहा और आरोप लगाया कि यह टैक्स अमेरिका के दबाव में लाया गया है। उनके मुताबिक सरकार पहले ही UPI से 1800 करोड़ का मुनाफा कमा रही है तो और कितना मुनाफा चाहिए।
वहीं लेफ्ट यानी माकपा ने इसे जनविश्वास के साथ धोखा बताया। सीपीएम पोलित ब्यूरो ने बयान जारी कर कहा कि मोदी सरकार ने डिजिटल इंडिया के नाम पर UPI को फ्री पब्लिक यूटिलिटी बता कर आक्रामक रूप से प्रमोट किया, प्रधानमंत्री खुद निजी पेमेंट कंपनियों के विज्ञापन में दिखे और नोटबंदी को भी इसी से जायज ठहराया गया, और अब जब लोग पूरी तरह से इस पर आ गए हैं तो उसी पब्लिक इंफ्रा को रेवेन्यू का जरिया बनाया जा रहा है। पार्टी ने इसे पब्लिक ट्रस्ट का उल्लंघन कहा और तुरंत बिल वापस लेने की मांग की।
लेफ्ट ने इसे पिछले दस साल में बढ़ते बैंकिंग चार्जेज जैसे मिनिमम बैलेंस पेनल्टी, ATM फीस, डेबिट कार्ड और SMS चार्ज के ही विस्तार के तौर पर देखा और कहा कि UPI को फ्री, यूनिवर्सल और जनता के प्रति जवाबदेह रहना चाहिए। सीपीएम सांसद जॉन ब्रिटास ने आरोप लगाया कि यूनाइटेड स्टेट्स ट्रेड रिप्रेजेंटेटिव ने ऑन रिकॉर्ड कहा है कि भारत को MDR लगाना चाहिए, इसलिए यह अमेरिकी कंपनियों के हित में लिया गया फैसला है।
इस पर सरकार का पक्ष बहुत साफ है। वित्त मंत्री निर्मला सीतारमण ने संसद से बाहर और सोशल मीडिया पर दो टूक कहा कि आम ग्राहकों को डरने की जरूरत नहीं है, UPI उनके लिए फ्री ही रहेगा। उनका तर्क है कि MDR ग्राहक पर नहीं, दुकानदार पर लगता है। इसी लाइन को आगे बढ़ाते हुए नीति आयोग के उपाध्यक्ष अशोक कुमार लाहिड़ी ने कहा कि किसी भी पेमेंट व्यवस्था को अनिश्चितकाल तक पूरी तरह सब्सिडी पर नहीं चलाया जा सकता।
ग्लोबल फिनटेक फेस्ट 2026 में उन्होंने एक ऐसा बयान दिया जिसने बहस को और भड़का दिया। उन्होंने कहा कि सौ रुपये पर सिर्फ चालीस पैसे देने हैं, क्या चालीस पैसे देने से आपकी जान निकल जाएगी। बाद में उन्होंने स्पष्ट किया कि यह उनकी व्यक्तिगत राय है, नीति आयोग का आधिकारिक रुख नहीं है। अपने पक्ष को समझाने के लिए उन्होंने चाणक्य नीति का उदाहरण दिया कि जैसे मधुमक्खी फूल को नुकसान पहुंचाए बिना शहद इकट्ठा करती है, वैसे ही सरकार को भी जनता पर अत्यधिक बोझ डाले बिना सिस्टम की लागत निकालनी चाहिए। भाजपा और वित्त मंत्रालय ने विपक्ष के उस आरोप को भी खारिज किया है कि यह फैसला अमेरिकी कार्ड कंपनियों के दबाव में लिया गया है।
इस बहस में आर्थिक विशेषज्ञ दो खेमों में बंटे हैं। एक खेमा कहता है कि UPI के पीछे बैंकों, पेमेंट ऐप्स, NPCI, साइबर सुरक्षा और सर्वर का भारी खर्च है, जिसे हमेशा सरकार की जेब से भरना टिकाऊ मॉडल नहीं है। वहीं दूसरा खेमा इस चार्ज को अनावश्यक बता रहा है। भारतपे के सह-संस्थापक अश्नीर ग्रोवर ने इस पर पूरा गणित सामने रख दिया।
उन्होंने कहा कि जब RBI ने सरकार को करीब 2.87 लाख करोड़ का सरप्लस दिया है, लिस्टेड बैंकों ने 4.11 लाख करोड़ का मुनाफा कमाया है और NPCI खुद 1888 करोड़ के प्री-टैक्स सरप्लस में है, तो UPI चलाने का खर्च कहां से बोझ बन गया। उन्होंने यह भी जोड़ा कि कैश और ATM इंफ्रास्ट्रक्चर को चलाने में ही सालाना करीब 30,500 करोड़ रुपये खर्च होते हैं, ऐसे में डिजिटल पेमेंट को महंगा करने के बजाय उसे और बढ़ावा देना चाहिए।
अब यह मामला कानूनी लड़ाई तक पहुंच गया है। सुप्रीम कोर्ट में एक जनहित याचिका दायर की गई है जिसमें प्रस्तावित MDR की वैधता, पारदर्शिता और सार्वजनिक परामर्श की कमी पर सवाल उठाए गए हैं। याचिका में पूछा गया है कि जब UPI को डिजिटल इंडिया की सबसे बड़ी सफलता बताया जाता है तो उस पर शुल्क लगाने से पहले व्यापक चर्चा क्यों नहीं हुई।
इस तरह यह बहस अब तीन मोर्चों पर चल रही है, एक तरफ सरकार सिस्टम की स्थिरता की बात कर रही है, दूसरी तरफ विपक्ष इसे आम आदमी पर नया टैक्स बता रहा है, और तीसरी तरफ अर्थशास्त्री पूछ रहे हैं कि क्या भारत जैसा देश जहां करोड़ों लोग पहली बार डिजिटल भुगतान सीख रहे हैं, वहां इस तरह का चार्ज सही है या नहीं।
✍️Anil Shahi
Disclaimer
इस लेख में व्यक्त विचार, मत एवं विश्लेषण मूल लेखक के हैं। इसे केवल प्रकाशन हेतु संपादित किया गया है। विचारों, मतों या उनसे उत्पन्न परिणामों के लिए वेब पोर्टल अथवा प्रकाशक उत्तरदायी नहीं होंगे।
देश और दुनिया की बाकी खबरों के लिए हमें फेसबुक, इंस्टाग्राम और यूट्यूब पर फॉलो करें।